
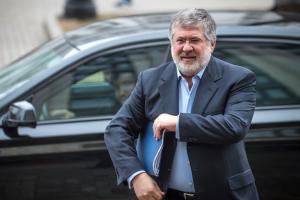
Igor Kolomoisky
Seit einigen Monaten häufen sich die Hinweise darauf, dass ein erheblicher Teil des Kreditportfolios der PrivatBank, der größten und systemrelevantesten Bank der Ukraine, aus faulen Krediten an verbundene Unternehmen besteht. Kapital untersucht, ob dies zutrifft und ob Spekulationen über eine bevorstehende Verstaatlichung der Bank angebracht sind.
PrivatBank (gegründet 1992) ist gemessen an den Vermögenswerten (272 Milliarden UAH, über 20 % des gesamten Bankensystems) die größte Bank und gilt als systemrelevant für die ukrainische Wirtschaft. Die Bank ist die größte Bank hinsichtlich der Anzahl ihrer Privatfilialen, betreibt ein Netzwerk von 20 Geldautomaten und Terminals und hält einen Marktanteil von 58,7 % bei POS-Terminals. PrivatBank war einer der ersten Anbieter von IT-Banking, baute eine Infrastruktur für das Kartengeschäft (54,2 % der in der Ukraine aktiven Zahlungskarten werden von PrivatBank ausgegeben) und ein bargeldloses Einzelhandelszahlungssystem auf und konnte so einen erheblichen Anteil der Transaktionen kleiner Unternehmen für sich gewinnen. Durch eine aggressive Marketingkampagne steigerte PrivatBank ihren Marktanteil im Privatkundeneinlagengeschäft innerhalb von fünf Jahren von 15 % auf 24 % und nach dem Zusammenbruch der Konkurrenz stieg ihr Anteil auf 36 %.
Die Hauptaktionäre der PrivatBank sind Igor Kolomoisky und Gennady Bogolyubov ( mehr dazu im Artikel „Gennady Bogolyubov: Worüber schweigt die andere Hälfte der PrivatBank ? “ ). Sie kontrollieren außerdem ein großes Industrie-, Finanz- und Medienimperium, informell bekannt als die „Privat-Gruppe“. Größter Aktionär der PrivatBank ist Igor Kolomoisky mit rund 50 % der Anteile. Der ukrainische, israelische und zypriotische Staatsbürger lebt die meiste Zeit in der Schweiz. Vor der Revolution der Würde kannten nur wenige Geschäftsleute und Politiker Igor Kolomoisky persönlich. Seit dem Frühjahr 2014 ist der Oligarch jedoch in der Öffentlichkeit bekannt, da er Gouverneur der Region Dnipropetrowsk wurde. Als Gouverneur ist er für seine Fähigkeit, separatistische Bestrebungen in der Region zu unterdrücken und die Finanzierung der Armee und der Freiwilligenbataillone zu organisieren, in Erinnerung geblieben. Er geriet auch in einen heftigen Konflikt mit dem Staat während des Versuchs, die Geschäftsführung von Ukrnafta, einem Unternehmen, an dem die Privat Group 43 % und der Staat 50 % plus eine Aktie hält, auszutauschen. Seit seinem Ausscheiden aus dem Amt im Jahr 2015 hat Kolomoisky kritische Bewertungen der Regierung vermieden. Seine Beteiligung an der Gründung der Ukrop-Partei, deren Kandidaten gegen die von der Präsidentschaftspartei BPP nominierten antraten, lässt jedoch etwas anderes vermuten.
Ein Koloss mit Füßen aus Ton?
Bis 2014 bestand das primäre Geschäftsmodell vieler Banken in der Ukraine darin, den Unternehmen ihrer Eigentümer mithilfe von Einlagen privater Haushalte Kredite zu gewähren. Seit 2014 zwingt die neue Führung der Nationalbank der Ukraine (NBU) die Banken zur Einhaltung der Vorschriften zur Kreditvergabe an verbundene Unternehmen. Dies führte dazu, dass das Geschäftsmodell der „Vakuumbanken“ (bei dem Finanzkonzerne die von ihren Banken gesammelten Ersparnisse zur Finanzierung ihrer Unternehmen nutzten) nicht mehr funktionierte. Der Privat Group ist es jedoch offenbar gelungen, sowohl die Bank als auch ihr bisheriges Geschäftsmodell zu erhalten.
Obwohl das Hauptgeschäft der PrivatBank – und dafür ist sie vor allem bekannt – Kreditkarten für Privatpersonen sind, machen Privatkredite nur 15 % ihres Kreditportfolios aus. Der Rest (ca. 180 Milliarden UAH) entfällt auf Kredite an juristische Personen. Zudem ähnelt die Branchenstruktur des Kreditportfolios der PrivatBank überraschenderweise der der Privat Group, die in den Bereichen Produktion und Vertrieb von Erdölprodukten, Metallurgie, Industriechemikalien, Bergbau, Lebensmittelverarbeitung sowie Medien und Telekommunikation tätig ist.
Der größte Teil der Unternehmenskredite der PrivatBank geht an Unternehmen, die mit Erdölprodukten (20 %), Ferrolegierungen (15 %) und der chemischen Industrie (14 %) handeln. Weitere 6 % des Kreditportfolios der PrivatBank gehen an Fluggesellschaften und 4 % an Tourismusunternehmen und Fußballvereine. Es ist kaum zu glauben, dass die PrivatBank Kredite an ihre Konkurrenten vergibt. Darüber hinaus bestätigen Banker, dass die PrivatBank bei der Kreditvergabe an große inländische Unternehmen selten als Mitkreditgeber oder Konkurrent wahrgenommen wurde. Angesichts der geringen Zahl solcher Unternehmen im Land gibt es Grund zu der Annahme, dass die Kredite an Personen vergeben wurden, die mit den Anteilseignern der Bank verbunden sind.
Das britische Bankenmagazin bnl IntelliNews hat das Kreditportfolio der PrivatBank detailliert analysiert. Auch wenn die Expertenanalyse des Kreditportfolios auf verlässlichen Daten beruhte, geben ihre Ergebnisse aus mehreren Gründen Anlass zu ernsthafter Besorgnis.
Erstens sind nur wenige der großen Kreditnehmer der Bank als Unternehmen mit echten Geschäftsaktivitäten bekannt – beispielsweise das Getreideterminal Borivazh in der Region Odessa (Kredite in Höhe von 3,6 Milliarden UAH), der Landmaschinenhändler Novopharm und das Unternehmen Optimus Plus (das Teil der Optimus-Agroholding ist) (Kredite in Höhe von jeweils 1,9 Milliarden UAH), der Fernsehsender 1+1 Production (626 Millionen UAH des Kreditportfolios der Bank) und der Kraftstoffkonzern Ukrtatnafta (550 Millionen UAH).
Zu den Kreditnehmern der PrivatBank zählen außerdem die Skorzonera LLC (besser bekannt als das Skigebiet Bukovel), die Fluggesellschaft Dniproavia, das Chemiewerk Dneproazot und die Ölraffinerie Halychyna. Alle diese Unternehmen stehen in Verbindung mit den Aktionären der PrivatBank. Die übrigen Kreditnehmer der Bank sind Offshore-Unternehmen (auf die rund 8 % des Kreditportfolios der PrivatBank bzw. 18 Milliarden UAH entfallen) und unbekannte Unternehmen, die zwischen 2014 und 16 gegründet und als LLCs registriert wurden. Darüber hinaus ist die Mehrheit der Kreditnehmer der PrivatBank (46 % aller Kredite bzw. 94,5 Milliarden UAH) entweder in Dnipro oder Charkiw registriert, obwohl die Bank in allen Regionen der Ukraine tätig ist und über ein ausgedehntes Filialnetz in der gesamten Ukraine verfügt.
Zweitens wurde eine beträchtliche Anzahl von Krediten in den Jahren 2014 und 15 vergeben, als die PrivatBank über einen Einlagenabfluss klagte. Es ist schwer vorstellbar, dass eine Bank, die in Schwierigkeiten steckt und über Liquiditätsengpässe klagt, bei klarem Verstand gleichzeitig Kredite an juristische Personen vergeben würde (es sei denn, es handelt sich um die einfache Übertragung von Krediten von einem Insider auf einen anderen). Nach einer Analyse der Register stellten die Experten von bnl IntelliNews fest, dass ein erheblicher Teil dieser wenig bekannten LLC-Kreditnehmer von Personen kontrolliert wird, die mit dem Management von Unternehmen der Privat Group verbunden sind. Darüber hinaus stehen mehrere PrivatBank-Kreditnehmer im Verdacht, illegal Kapital abgezogen und Steuerhinterziehung betrieben zu haben.
So schulden 42 wenig bekannte ukrainische Unternehmen, deren Aktivitäten derzeit wegen Kapitalflucht untersucht werden, der PrivatBank 29 Milliarden Griwna. Wie bnl IntelliNews unter Berufung auf Gerichtsakten berichtet, haben Strafverfolgungsbehörden festgestellt, dass Olimp Oil LLC und Adamant Oil LLC, die zusammen über 1,5 Milliarden Griwna an Krediten der PrivatBank verfügen, „zu einer einzigen Finanz- und Industriegruppe gehören, die Kraftstoffe über ein Tankstellennetz unter einer einzigen Marke verkauft“. Eine Prüfung dieser beiden Firmen soll ergeben haben, dass „Mitarbeiter von Einzelhandelsgeschäften und Unternehmen systematisch Finanzberichte, einschließlich solcher über Bareinnahmen und -ausgaben, gefälscht haben, was zu einem erheblichen Verlust von Haushaltsmitteln führte“. Die Untersuchung ergab, dass diese und andere in Charkiw registrierte PrivatBank-Kreditnehmer „de facto im Schewtschenko-Distrikt von Dnipro“ ansässig sind, wo sich auch der Hauptsitz der PrivatBank befindet. Dies deutet für die Strafverfolgungsbehörden darauf hin, dass „die Kreditnehmer mit hoher Wahrscheinlichkeit derselben Finanz- und Industriegruppe angehören“.
All dies deutet darauf hin, dass sich hinter der PrivatBank mehr als nur ein gewöhnliches Finanzinstitut verbirgt, sondern ein meisterhaft konstruiertes System zur Finanzierung der Geschäftsaktivitäten der Aktionäre der Gruppe durch Kundeneinlagen. Kundeneinlagen trugen auch zu den Wettbewerbsvorteilen der Bank bei – ihrem Terminalsystem und dem elektronischen Zahlungsverkehr.
Insiderkredite an sich sind nicht so schlimm, wenn sie an reale Unternehmen vergeben werden und ausreichend durch Sicherheiten abgesichert sind. Wirtschaftsprüferdaten zeigen jedoch, dass der Löwenanteil des Kreditportfolios der PrivatBank durch Eigentumsrechte an den Lagerbeständen (vor allem Ölprodukte) sowie den Aktien dieser Kreditnehmer besichert ist. Die Bank gibt in ihren englischsprachigen Berichten zudem an, dass 67 % ihrer Kredite durch minderwertige Sicherheiten abgesichert sind. Das bedeutet, dass es im Falle eines Zahlungsausfalls eines Kreditnehmerunternehmens unwahrscheinlich erscheint, den Kredit durch den Verkauf der Sicherheiten zurückzuerhalten.
Unter Berücksichtigung all dieser Punkte liegt ein klares Beispiel für ein Schneeballsystem vor, das durch private Einlagen finanziert wird (und ständig auf Kapital angewiesen ist, um seine Zahlungsfähigkeit zu gewährleisten). Dies wird teilweise durch den jüngsten Bericht von Fitch Ratings bestätigt, der besagt, dass die Fähigkeit der PrivatBank, ihren Verpflichtungen nachzukommen, vom Zugang zu Refinanzierungen der NBU und der Fähigkeit, ihr Einlagenportfolio zu erweitern, abhängt. Sollten diese Annahmen zutreffen, stellt die Position der Bank den Staat und die NBU vor eine schwierige Entscheidung: Entweder sie lassen das „Donut-Loch“ größer werden oder sie überzeugen den Aktionär, es zu schließen und die Bank an internationale Standards anzupassen.
Es gibt folgende Lösungsmöglichkeiten:
1. Die Aktionäre werden die Bank rekapitalisieren, den Anteil der Kredite an verbundene Unternehmen schrittweise auf das maximal zulässige Niveau (25 % des regulatorischen Kapitals) reduzieren und die Hauptkreditnehmer der Bank zwingen, für die an sie vergebenen Kredite echte Sicherheiten zu stellen.
2. Die Bank wird in der einen oder anderen Form verstaatlicht (dies ist sowohl mit als auch ohne freiwillige Zustimmung der Aktionäre möglich).
3. Die Bank wird für zahlungsunfähig erklärt und liquidiert. Angesichts der Größe der Bank und ihrer Rolle in der Wirtschaft und im Finanzsystem ist dieses Szenario am unwahrscheinlichsten.
Die Verstaatlichung ist nicht so beängstigend wie die Erwartung davon.
Die mögliche Verstaatlichung der PrivatBank wird schon lange diskutiert, doch Gerüchte und Spekulationen überwiegen bei weitem die Fakten. Ist die Verstaatlichung so schlimm, wie sie scheint? Die Ukraine hat bereits Banken verstaatlicht: Während der Amtszeit von Julia Timoschenko verstaatlichte der Staat die Rodovid Bank, die Bank Kiew und die Ukrgasbank. Diese Maßnahme kam den Einlegern zugute (da alle ihre Einlagen behielten, auch diejenigen mit Einlagen über dem staatlich garantierten Betrag), aber den Steuerzahlern erging es schlecht. Unter Berücksichtigung der anschließenden Rekapitalisierung gab der Staat 25 Milliarden UAH für die Verstaatlichung dieser Banken aus (zum damaligen Wechselkurs waren dies über 3 Milliarden Dollar – in den Jahren 2014-16 hätte dieser Betrag ausgereicht, um die Einleger aller vom Markt genommenen Banken auszuzahlen). Doch letztendlich wurde die Rodovid Bank liquidiert, die Bank Kiew fusioniert und nur die Ukrgasbank überlebte. Daher ist die Verstaatlichung in der Ukraine bis heute nur ein Beispiel für Geldverschwendung.
Der Staat verfügt über die nötigen Mittel, um eine mögliche Verstaatlichung der PrivatBank zu finanzieren, und die Finanzlage des Landes erlaubt es ihm, dieses Risiko einzugehen. Nach ukrainischem Recht kann der Staat mindestens 75 % der Anteile plus eine Aktie an einer Privatbank erwerben. Die Bank gibt zusätzliche Aktien aus, die gegen ein Paket von Staatsanleihen des Finanzministeriums eingetauscht werden. Die Staatsanleihen werden Teil des Portfolios der Bank, die Aktien gehen in Staatseigentum über. Das Verfahren zum Erwerb von Bankaktien im Tausch gegen Staatsanleihen wird durch den Kabinettsbeschluss Nr. 632 vom 1. November 19.11.2014 geregelt. Der Erwerb von Bankaktien erfolgt auf Antrag der NBU auf Grundlage des entsprechenden Kabinettsbeschlusses.
Die Ukraine hat sich mit dem IWF bereits auf die Ausgabe inländischer Anleihen im Wert von 166 Milliarden UAH geeinigt, die der Rekapitalisierung von Banken und des Einlagensicherungsfonds für 2016 dienen sollen. Von diesem Betrag wurden nur 14,3 Milliarden UAH für die Rekapitalisierung von Oschadbank und Ukreximbank verwendet. 151,7 Milliarden UAH könnten daher genutzt werden, um staatliches Kapital in eine andere Bank zu pumpen – zum Beispiel in die PrivatBank. Wird der Staat Aktionär der PrivatBank, erlangt er sofort die volle Kontrolle, und die Anteile aller Aktionäre reduzieren sich auf 25 % minus eine Aktie – vorausgesetzt natürlich, sie stimmen der Verstaatlichung der Bank freiwillig zu. Dieser Prozess wird nicht über Nacht stattfinden, aber Einleger und Kunden werden keinen Unterschied bemerken: Das Zahlungssystem wird funktionieren, und die Einlagen der privaten Haushalte werden wie bisher bedient.
Wenn Aktionäre eine freiwillige Verstaatlichung der Bank ablehnen, werden ihre Aktien auf null abgeschrieben. Das größte Risiko einer unfreiwilligen Verstaatlichung ist eine Störung des bargeldlosen Privatkundenzahlungssystems der Bank. Angesichts der Einzigartigkeit des Systems und der Gerüchte, dass seine Server nicht aus der Ukraine stammen, könnte sich die Wiederherstellung als komplex und zeitaufwändig erweisen. Da 75 % der bargeldlosen Privatkundentransaktionen über die PrivatBank abgewickelt werden, würde jede Systemstörung kleine und mittlere Unternehmen schädigen und die Wirtschaftstätigkeit im Land verlangsamen. Sollte dieses Szenario jedoch eintreten, hätte jede andere Bank, die seit langem versucht, ihren Anteil am bargeldlosen Zahlungssegment zu erhöhen, die Möglichkeit, diesen Markt schnell zu erobern – vorausgesetzt natürlich, sie verfügt über die entsprechende Infrastruktur und eine ausreichend aggressive Marketingkampagne. Ein Vakuum verabscheut also ein Vakuum.
Natürlich birgt die Verstaatlichung der PrivatBank Risiken. Noch riskanter ist es jedoch, nichts zu unternehmen und der systemrelevanten Bank zu erlauben, weiterhin Einlagen privater Haushalte zu sammeln und diese in die Kreditvergabe an zwielichtige Unternehmen zu kanalisieren. Das „Donut-Loch“ (das Volumen der Einlagen, die früher oder später zurückgezahlt werden müssen, und der durch riskante Sicherheiten abgesicherten Kredite) wird sich nur noch vergrößern. Und der bei diesem Geschäftsmodell unvermeidliche Zusammenbruch des Pyramidensystems wird sich verzögern.
Um die Auswirkungen des Zusammenbruchs der Pyramide besser zu veranschaulichen, genügt es, sich vorzustellen, welche Auswirkungen die Auszahlung von Einlagen an PrivatBank-Kunden über den Einlagensicherungsfonds heute auf die makroökonomische Lage und die Wechselkurse hätte – wenn man bedenkt, dass dieser Betrag (ca. 90 Milliarden UAH) die Gesamtsumme der an die Kunden der Banken ausgezahlten Gelder übersteigt, die in den letzten zwei Jahren vom Markt genommen wurden.
Um gleichzeitig sicherzustellen, dass der Verstaatlichungsprozess der Bank mit minimalem Risiko für die Einleger, minimalen Emotionen und ohne unvorhergesehene Fälle höherer Gewalt abläuft, muss die Regierung eine wirksame Kommunikation mit der Öffentlichkeit führen und alles tun, um sicherzustellen, dass ihre Worte ihren Taten entsprechen.
Kritiker finden immer Fehler und Mängel. Der Unterschied zwischen ihnen und einem Bankenaufseher, der enorme Verantwortung trägt und für alles zur Rechenschaft gezogen wird, lässt sich am besten mit einem Witz erklären. Ein Automechaniker geht zu einem Herzchirurgen und fragt: „Wie viel bekommen Sie für eine einzige Herzoperation?“ Der Chirurg antwortet: „10.000 bis 15.000 Euro.“ Der Mechaniker entrüstet: „Ein Motor im Auto ist dasselbe wie ein Herz im Menschen! Warum bekomme ich 500 Euro für eine Motorüberholung, während Sie 10.000 für eine Operation bekommen? Wo bleibt da die Gerechtigkeit?“ Der Chirurg reagiert, indem er den Motor des Autos startet und sagt: „Na, machen Sie weiter! Bauen Sie es wieder auf!“
Hauptstadt
Abonniert unsere Kanäle auf Telegram, Facebook , Twitter und VK – Nur neue Gesichter aus der SKLEP- Sektion!